
手取り11万円で暮らす50代女性の家計簿という記事をネットで見かけました。
この記事ですごいと思ったことは、「11万円の収入で1ヵ月やりくりしていること」
けれど、その一方で、これをそのまま節約の参考にしていいのかな?
と、感じることもあります。
なぜなら、私の生活に当てはめたら到底無理な感じがしたからです。
今回見たのは、手取り11万円でやりくりする50代女性の一人暮らしの家計簿です。
数字だけ見ると整っているように見えますが、ざっくりとした内容で、よく見ると入っていない支出がいくつもありました。
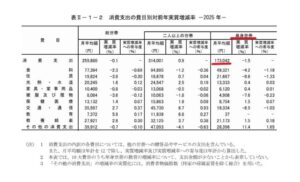
そもそも、総務省の家計調査では、単身世帯の2025年平均の消費支出は
・月17万3042円となっています
そう考えると、手取り11万円で暮らす現実は厳しい水準ではないでしょうか。
違和感を感じる節約家計簿と、現実家計簿の比較について私が思うことを書いていきますね。
目次[閉じる]
見てすぐ感じた違和感

記事を読んでいて、支出項目が成り立っているようで、抜け落ちていることがありました。
1ヵ月の支出内訳は、このようになっていました。
| 家賃 |
45,000円 |
| 光熱費 |
15,000円 |
| 食費(夕飯情報しか無かった) |
20,000円 |
| 通信費(携帯料) |
3,000円 |
| 交通費(電車代) |
800円 |
| 雑費(洗剤類の購入) |
3,000円 |
といった、支出でした。
衣服は、あまり購入していない、人との付き合いがないので交際費はない、といった設定でした。
また、貯金はできていません。
どう感じますか?
何か抜けていそうな違和感があるように思いませんか?
私は、こう思いました。
- 思ったこと
- ・朝食と昼食代は?飲み物(お茶やコーヒー等)やお菓子は全く買わないのかな?
・健康の不安が大きい年代で、保険に加入していないのかな?(癌とか医療とか)
・洋服はあまり買わないとしても、インナー類はどうしているのかな?
・雑費の中身は単発での購入を支出としていましたが、化粧品や洗顔料も必要では?
抜けている部分があると、節約例ではなく都合よく削られた数字に見えてしまったのです。
離婚後の生活費が不安|50代女性のリアルな家計簿公開!
この記事では、離婚を考えている方に向けて離婚後の1人暮らしの経済的な不安について解説しています。離婚を考えた時、多くの女性は「経済的」な不安から、なかなか決断で・・・
50歳からのライフスタイル節約の参考にならない理由

節約の参考になる家計簿は、安く見せることではなく、生活の全体像が見えることが大切ではないでしょうか?
この情報は、「50代1人暮らしで、収入が11万でも、節約すれば暮らせるので参考にしてみてください」
といった、お題だったのかもしれません。
しかし、参考にならないかな、って感じてしまいました。
支出がざっくりすぎて、「本当にこの支出で1ヵ月やっているのかな?」
そんな違和感が半端なかったんですよね。
50代だからこその現実な生活
50代は、お金の不安と健康の不安が同時進行で来ます。
・老後の心配
・病気や怪我の心配
病気や怪我は、どんなに気をつけていたとしても、突然起こることもありますよね。
万が一に備えて、蓄えがあれば安心かもしれませんが、お金が無い人の方が多いのが現状のような気がします。
だからこそ、保険料の負担が少ない医療保険の加入は必要ではないかと思います。
また、貯金もできていない点も深刻なので、暮らし方の問題ではなく美談のように見せている感じもしました。
暮らしの中で、50代は特にお金と健康を意識した、収入と支出のバランスが大切ではないでしょうか。
参考になる家計簿とは何かを考えたい

参考になる家計簿とは、ただ支出が少ない家計簿ではなく、生活の全体が見える家計簿だと書くと伝わりやすいですよね。
大事なのは、その人の暮らしが無理なく続いているかどうかではないでしょうか。
・朝食や昼食が抜けていたり
・保険や医療費が入っていなかったり
一見するとよくやっているように見えても、生活の実態が見えてこない感じがしませんか。
節約できているかどうかより前に、
・何にお金がかかり
・どこに無理が出ているのか
具体的な把握ができているほうが大切だと思うんです。
-
具体的に必要な視点
- ■抜けた費目がない収支の全体
■無理が前提ではない続けやすさ
■もしもの保険や貯蓄の備えの有無
■食費や雑費が自然に見える暮らしの実感
収支の全体を把握する
参考になる家計簿は、支出が少ない家計簿ではなく、暮らしに必要なお金がきちんと見える家計簿だと思います。
ざっくりとした大きな支出だけでなく、小さな出費も含めて全体が見えると、その人の生活の現実が伝わってきます。
反対に、いくつかの費目が抜けている家計簿は、数字は整って見えても、自分の暮らしに置きかえて考えにくくなります。
暮らしに必要なお金を把握したうえで家計管理を考えることが大切ではないでしょうか。
【50代1人住まいの家計の中の主な固定費・変動費】
- 固定費
- ・住居費
(家賃・管理費・修繕積立費・住宅ローン・駐車場費)
・水道光熱費(水道・電気・ガス料金)
・通信費
(携帯電話料・インターネット回線料)
・保険料(生命保険・火災保険・傷害保険料)
・自動車維持費(自動車ローン・保険料・税金・駐車料)
- 変動費
- ・食費 ・外食費 ・日用品費 ・交通費 ・医療費 ・衣服費 ・美容費 ・交際費 ・娯楽費
・おこづかい費
・サブスク料・習い事(ゲーム課金・動画配信・漫画や雑誌アプリ・ジム利用)
支出は、固定と変動費があり、これらの項目を割り出すことで、数字の可視化が見えてきます。
こうすることで、何にお金を使っているかを把握できますよね。
無理なく続けられること
家計簿で大事なのは、今月の数字が合うことだけではなく、その暮らし方を無理なく続けられることだと思います。
・必要な食費まで削っていたり
・入れるべき支出を外していたり
こうすると、一時的には成り立って見えても、どこかで苦しくなってしまいます。
体調不良や急な出費を見ないことにして成り立たせる家計では、数字の上では回っていても長くは続きませんよね。
その月だけ何とかしのぐ形ではなく、同じ暮らしを来月も続けられる現実的な内容になっていることが大切だと思います。
保険や貯金などの備えがあるか
備えの有無まで見える家計簿でないと、参考になるとは言いにくいと思います。
毎月の生活費だけで、保険料や貯蓄が入っていなければ、病気や急な出費が起きたときにどうするのかが見えてきません。
生活は普段通りに進むばかりではなく、
・体調を崩したり
・思わぬ出費が重なったり
突然起こることもあります。
そんなときに備える保険や少しずつの貯蓄が入っていると、その家計が無理なく続けられるものかどうかが見えてきますよね。
暮らしの実感が感じられること
食費や雑費の金額に無理がなく、読んだときにその人の生活が自然に思い浮かぶ家計簿のことだと思います。
たとえば 、
・食費が極端に少ないのに、朝食や昼食が入っていなかったり
・雑費が少なすぎるのに日用品や消耗品の出費が見えなかったり
暮らしの中身が見えてこないと思いませんか。
毎日生活していれば、食べることにも日用品にも少しずつお金がかかります。
家計簿は節約できているように見せるための表ではなく、実際にどんな毎日を送っているのかが伝わるものであってほしいかなって思ってます。
まとめ
今回は、50代1人暮らしの女性の収入11万円に対しての、支出の家計簿を公開していた内容に違和感を感じたことを書いてみました。
節約の工夫はたしかに大切です。
でも、抜けた支出があると、収入に対して合わせた家計簿にしか見えないんですよね。
特に50代のひとり暮らしは、
・目の前の生活だけではなく
・体調や将来の不安とも付き合いながら
暮らしていく年代です。
物価高が続く中での、家計の見直しは必要です。
特に、固定費の負担が大きくなってくると思います。
私は、先行きを考え住まいを考え直しました。
家賃が重荷でもありますが、そのお金を違う意味で有効活用した方がいいかなって思ったからです。

立地の悪い実家でも大丈夫? 50代から考える「老後の住まいとお金」とDIYという選択
50代は、老後のお金問題でかなり悩むことが多いのではないでしょうか?貯金はもちろんですが、住まい問題もありますよね。私が老後の暮らしを考えたとき、いちばん気にな・・・
50歳からのライフスタイルだからこそ、無理して成り立たせた数字ではなく、少し余裕のなさまで見える家計簿のほうが、読んだ人の助けになるのではないでしょうか。
苦しい暮らしだけではなく、無理なく続けられる暮らしに変えていくために、まずは現実をそのまま見せることも大事なような気がします。

コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://anne-net50.com/anne-364/trackback/