

50代は、老後のお金問題でかなり悩むことが多いのではないでしょうか?
貯金はもちろんですが、住まい問題もありますよね。
私が老後の暮らしを考えたとき、いちばん気になったのは、
・どこに住むか?
・そのためにいくら必要か?
でした。
相続した実家は、正直に言えば「立地も悪いし、自分が住むつもりはないから売ってお金にしよう」と思っていました。
ところが実際に見積もりを取ってみると、想像していたよりもかなり安い金額。
そのお金を老後の家賃に回したとしても、計算すると「これでは8年も持たないかもしれない」と気づきました。
そのとき初めて、
老後の不安は、貯金額だけではなく、毎月の住居費をどう抑えるかにも大きく関わってくるのでは?
と考えるようになりました。
そこから、「立地の悪い実家」だったはずの家を、もう一度「老後の住まい候補」として見直してみることにしたのです。
目次[閉じる]
相続した実家を「売るつもり」だった私の本音
最初に思っていたのは「実家は売ってお金にしよう」という正直な気持ちでした。
理由の1つは、
・立地が悪く、自分が住むイメージもなかったこと
当時は、周りは高齢者で空き物件も多く、過疎地化しているエリアといった町でした。
2つめは、
不動産会社で見積もりを取ってみたら、想像よりかなり安い金額だったこと
その金額を老後資金として賃貸の家賃に回した場合、計算してみると「8年も持たない」と気づいたんですよね。
高望みはしていませんでしたが、「家を売っても、老後の安心にはつながらないかもしれない」という違和感が生まれたのです。
ただ、古い家なのでそのままでは老後には暮らしにくいので少しずつ、自分で手を入れていく「DIY」という選択肢が見えてきたのです。
そこからは、DIYユーチューブを見て学びました。
お金に焦点を当てたメリット・デメリット

ここから、「実家に住む」という選択肢を、もう少し現実的に見ていきたいと思います。
老後の住まいを考えるとき、多くの人が悩むのが「持ち家か賃貸か」という問題だと言われています。
私の場合は、相続した実家という、持ち家候補があるものの、立地が悪く、最初から選択肢に入れていませんでした。
しかし、見積もり額から逆算して「売っても8年しか家賃に回せない」と気づいたことで、視点が変わりました。
もし実家に住めば、家賃そのものはかからなくなります。
代わりに必要になるのは、固定資産税、古い家なら修繕費ですが、私が思うお金のメリットとデメリットをお伝えしていきます。
実家に住むお金のメリット
実家に住むことを「老後のお金」という面だけで見ると、いくつか大きなメリットがあります。
最初に、
家賃がかからない(固定費がない)
住宅ローンが終わった持ち家に住み続けると、家賃やローン返済がなくなり、老後の住居費を抑えることができます。
次に、
住む場所が確保されている安心感
老後に持ち家があると、住む場所に困らないという安心感があり、家賃の値上がりや更新料に悩まされなくなります。
この先、さらに高齢になれば、場合によっては更新できないことも不安の材料になってくるのではないでしょうか。
実家に住むお金のデメリット・注意点
一方で、実家に住む場合にもお金の面で注意しておきたい点があります。
1つは、
修繕費やリフォーム費用が自己負担
なんといっても、持ち家の課題は修繕費ですよね。
古い家ほど、屋根や外壁、水回りなどの修繕にお金がかかります。
欲を言えば、老後はバリアフリー化や段差解消なども必要なのではないか、とか考えたりしますよね。
2つ目は、
固定資産税が発生する
毎年支払う義務があります。
ただ、立地が悪い場所で築年数も経過していると、固定資産は安く済みます。
火災保険も発生しますが、賃貸でも火災保険は加入するので、保険はデメリットではないのではないでしょうか。
最後は、
立地が悪いと、将来売りにくく貸しにくい
売ることだけにフォーカスすると、デメリットかもしれません。
「売って8年」よりも「毎月いくら下がるか」を意識
ここで伝えたいのは、一時的にまとまったお金が入るよりも、
毎月の住居費をどれだけ下げられるか?
が、老後の安心につながる、という視点です。
-
- 売却して得られるお金は、家賃に回すと8年で尽きるかもしれない
- 実家に住めば、家賃ゼロの代わりに、固定資産税と修繕費を自分でコントロールしていく必要がある
老後をイメージしやすくするために、家賃6万円で「賃貸」と「実家に住む」の違いを書いてみましょう。
賃貸に住み続けた場合
老後も今と同じように、家賃6万円前後の賃貸に住み続けるとします。
毎月の家賃が6万円なら、1年間で72万円になります。
この先もずっと支払いが続くと考えると、老後の生活費の中で、かなり大きな割合を占めることが分かります。
たとえば、
相続した実家を売ったお金を家賃に回した場合
仮に家賃6万円を払い続けると、8年も持たない、と感じたのが、私の正直な計算結果でした。
老後が、もし20年と続くと考えると、8年で終わってしまうお金に不安を覚えたのです。
実家に住んだ場合
一方で、相続した実家に自分が住むとしたら、毎月の家賃6万円はゼロになります。
その代わりにかかるのは、固定資産税や、そして必要に応じた修繕費です。
それでも、「家賃6万円」という固定の出費がなくなるだけで、老後の家計の負担は大きく変わってきます。
・賃貸なら、家賃6万円が毎月ずっと出ていく
・実家に住めば、家賃はゼロで、その分を生活費のゆとりや貯金にまわせる
私はこの違いを考えたとき、
売って8年分の家賃にするより、家賃そのものをなくしたほうが老後のお金の不安は小さくなるかもしれない、
と感じるようになりました。
老後のお金の不安を「数字」でならしてみる
老後のお金の話になると、
・2.000万円必要
・60歳までにいくら貯めておくべき
など、いろいろな数字が目に入ってきます。
けれど、そうした数字を見れば見るほど、
・そんなに貯められない
・到底ムリ
と、不安だけが膨らんでしまいがちです。
そこで私は、一度
・一般的な目安と
・自分の現実
これらを分けて、数字をならして考えてみることにしました。
一般的な「老後資金の目安」を知ってみる
まずは、世の中で言われている老後資金の目安を、ざっくり眺めてみました。
・夫婦2人の老後生活費の平均は、月およそ24万円前後というデータがあり
・ゆとりある暮らしをするには、月30万〜35万円ほど必要という調査もあり
・報道などでよく耳にする、老後資金2,000万円も
あくまで一つのモデルケースから計算された「不足分の目安」にすぎません。
自分の老後を、ざっくり数字に置きかえてみる
次にしたのは、
・一般論ではなく
・自分の場合
に置きかえて考えてみることです。
- 課題
-
- 老後に毎月どれくらいのお金で暮らしたいか
- 将来の年金見込み額は、ざっくりいくらくらいになりそうか
- いまの生活費のうち、住居費が占めている割合はどれくらいか
こうした項目を紙に書き出してみると、
・「足りないかもしれない」というモヤモヤが
・だいたい月にこれくらいなら足りそう
という形に変わってきます。
「家賃6万円」が老後のお金に与えるインパクト
もし老後も家賃6万円の賃貸に住み続けた場合、単純計算でこうなります。
・月6万円×12回=年間72万円
・10年で720万円
・20年では1.440万円
一方で、実家に住めば家賃はゼロになります。
もちろん、固定資産税や修繕費はかかりますが、
・毎月6万円が出ていく生活と
・出ていかない生活
では、老後20年という長い時間で見ると、大きな差になります 。
このとき私は、老後のお金の不安を減らすには、
いくら貯金があるか、だけでなく、毎月の固定費、とくに住居費をどこまで下げられるか、がとても大きいと実感しました。
不安を「見える数字」に変えると、次の一歩が見えてくる
老後のお金を数字でならしてみて、私が少し気持ちが楽になったのは、
・実家を売っても8年分の家賃にしかならない
・それなら、実家に住んで家賃そのもをなくしたほうが、長い目で見ても安心かもしれない
という、自分なりの答えが見えてきたからです。
もちろん、これはあくまで、私の場合の考え方です。
それぞれの年金額や貯金額、家族構成によって、必要なお金も選ぶ住まいも変わってきます。
けれど、なんとなく不安のままにしておくよりも、
・毎月いくら必要か?
・そのうち。住居費はいくらか?
・実家に住むと、そこがどう変わるか?
こうして数字でならしてみることで、
自分にとって納得できる老後の住まいの選び方に、一歩近づけるのではないかと感じています。
DIYで「老後仕様の実家」に変えていく
老後のお金と住まいを数字でならしてみて、
売ってしまうより、この家を活かしたほうがいいかもしれない、と思い始めたころから、私のDIYは動き出しました。
正直なところ、相続した実家に自分が住むなんて、少し前までは思ってもいませんでした。
立地も良いとは言えず、古い和室と段差の多い間取りは、老後に暮らす家というイメージからはほど遠かったからです。
けれど、老後の住まいとお金を見直す中で、
家賃を払い続けなくていい、という実家の強みが、少しずつ現実味を帯びてきました。
同時に、
・もしここに自分が住むなら、このままでは古すぎて手直しが必要
・畳や引き戸が多すぎる、窓が大きく数も多い
など、家の中の不便も気になり始めました。
築古からの違和感が、DIYのスタート地点だった
DIYを始めたきっかけは、大きなリフォームをしよう、と決めたからではありません。
毎日のように頭の中で老後の生活を想像しているうちに、こんな違和感が積み重なっていったことでした。
・壁紙のデザインがダサい、そして床の劣化を感じたこと
・使いにくい押入れをクローゼットにしたい
・不必要な窓を潰し、二重窓にし暑さ、寒さをやわらげたい
・和室を洋室に変更したい
・収納を増やしたい
・コンセント・照明位置が悪い
など、築古にある課題が多いのですが、住むなら、できるだけ自分の好きなイメージに自分で変えてみよう!
と、思ったのがきっかけです。
完璧を目指さず、できるところから
最初から家全体を一気に変えるのではなく、「自分でも手を付けられそうなところ」から始めることにしました。
最初に手をつけたのは、
・窓枠、巾木、廻り縁の塗装(茶色から白へ)
・ドアとクローゼット扉の塗装(モールディングを入れて茶色からグリーンへ)
・古い壁紙を剥がして、パテ調整をし、好きな模様の壁紙を貼り直した
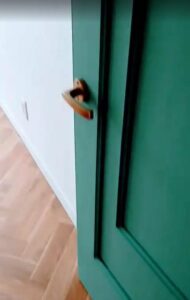
少しずつ手を入れていく作業は、どこか楽しく、変わって行く光景が嬉しく感じたりもしました。
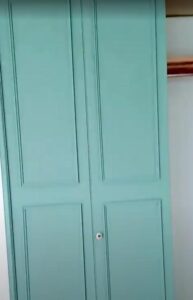
同時に、自分の手で、自分のこれからの住まいを整えている、という前向きな感覚もくれました。
- 使用した塗料
- カインズのホワイティカラーズブロンズクリーン
DIYは「老後への備え」を実感できる時間になった
道具を持って床や壁と向き合っていると、不思議と気持ちがワクワクしてきます。
老後のお金の計算をしているだけのときは、将来がぼんやり不安でしたが、
実際に手を動かし始めると、この家で歳を重ねていくイメージが、少しずつ具体的になってきました。
・自分の家を自分で直すスキルができる
・理想の家を作れる
DIYは、単なる模様替えではなく、
これからの自分の暮らしを、自分で準備していく時間、になっていきました。
老後DIYで気づいた「コンセント問題」50代から第二種電気工事士を取った理由
50代から、第二種電気工事の取得?どうして?って、思っている方もいるのではないでしょうか?そもそも、この資格は家にあるコンセントや照明の配線工事を行うもので、多・・・
50歳からのライフスタイルまとめ:老後の住まいは正解探しではなく、納得探し
「老後の住まいは持ち家がいいのか、賃貸がいいのか」というテーマは、雑誌やネットでもよく取り上げられています。
比較表やシミュレーションを見ると、どちらにもメリットとデメリットがあり、
絶対の正解、はないのではないでしょうか。
私自身も、相続した実家の見積もりを見たとき、「売ってお金に変えれば老後が安心する」とは思えませんでした。
家賃6万円の賃貸を続けることを想像すると、売却代金では、8年も持たない、と感じたからです。
その一方で、立地の悪い実家に住むことにも、不安や迷いがありました。
買い物や通院のこと、将来の足腰のこと、古い家をどう手入れしていくか。
お金だけでは決めきれない要素が、いくつも見えてきたからです。
そこで私は、どちらが得か?ではなく、
どんな暮らし方なら自分が納得できるか
という視点に、少しずつ切り替えていきました。
・一時金としてのお金より、毎月の住居費をどこまで下げられるか?
・多少不便でも、家賃に追われずに暮らす安心感を選ぶのか?
・古い家でも、DIYで少しずつ手を入れながら、自分のペースで老後仕様に変えていくのか?
こうして考えると、実家に住むことは、
「老後のお金の不安を減らしつつ、自分らしい暮らし方をつくっていく一つの方法」なのかもしれないと思えるようになりました。
老後の住まいは、誰かが用意した「正解」を当てにいくものではなく、
自分の収入や貯金、体力、家族との距離感、そしてこれからどう生きていきたいかを見つめながら、
「自分はこれでいい」と思える納得点を探していくものなのだと思います。
このブログが、同じように「老後の住まいとお金」で迷っている方が、
一度立ち止まって、自分だけの納得できる選び方を考えるきっかけになればうれしいです。

コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://anne-net50.com/rinobe/trackback/